[Mise à jour #141]
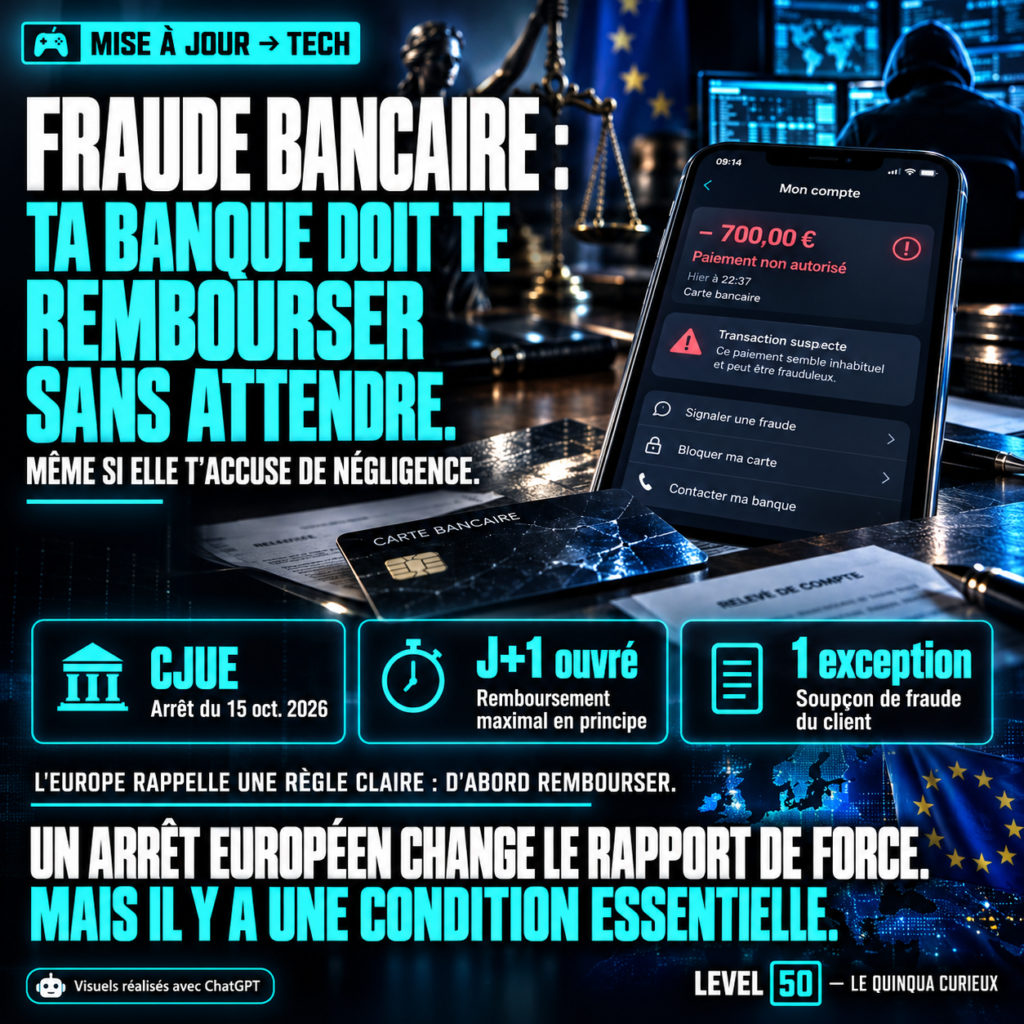
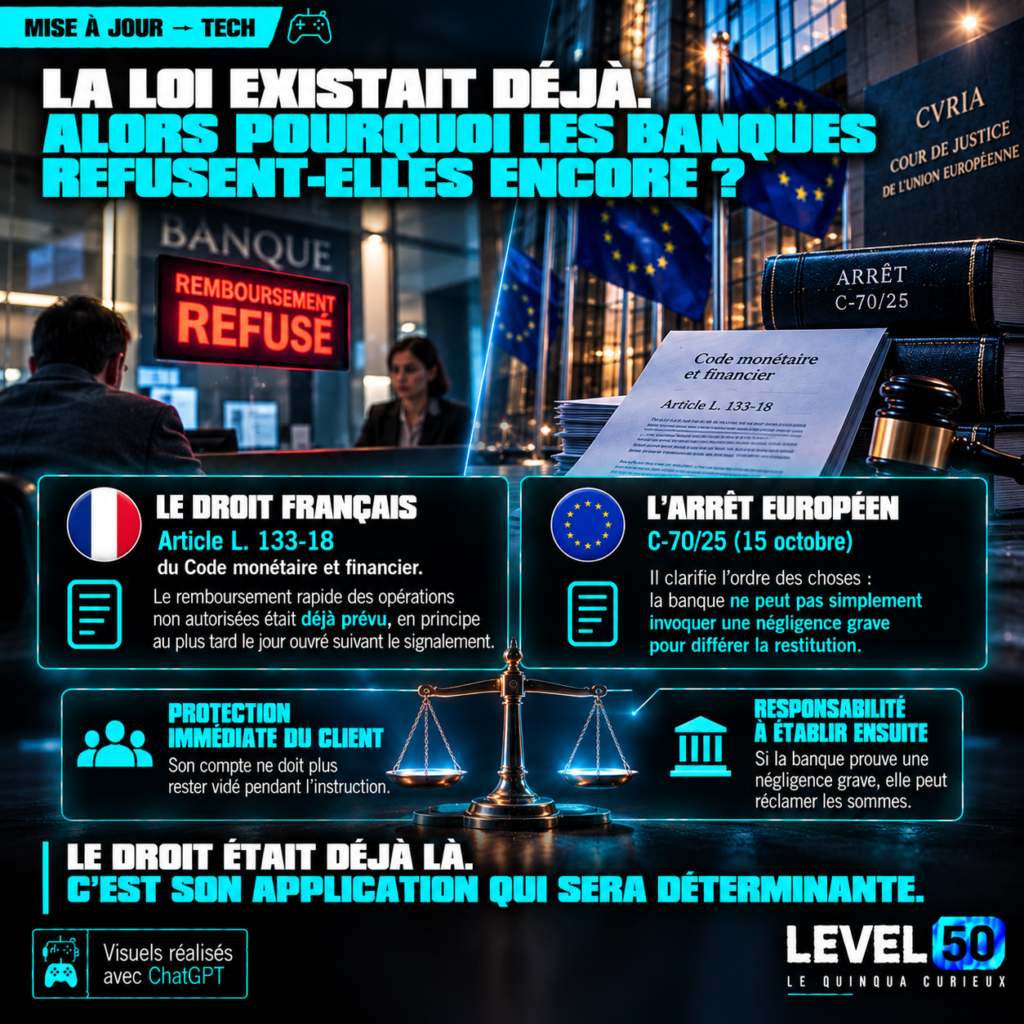
Jeudi 15 octobre, la Cour de justice de l’Union européenne a rendu un arrêt dans une affaire polonaise (C-70/25). Une cliente avait été piégée par hameçonnage et avait perdu environ 700 euros. Sa banque a refusé de la rembourser : selon elle, la cliente avait rendu la fraude possible en transmettant ses données de sécurité aux escrocs. Ce reproche ne justifie pas de garder l’argent en attendant, répond la Cour : la restitution doit avoir lieu en premier. Les titres qui parlent de toutes les arnaques en ligne vont plus loin que l’arrêt.
Ce que la Cour a réellement jugé
- Pour une opération non autorisée, le remboursement doit se faire sans délai : au plus tard le jour ouvré qui suit celui où la banque est informée.
- Le reproche de négligence grave ne permet pas à la banque de temporiser.
- Il existe une seule exception : la banque peut suspendre le remboursement si elle a des raisons précises de croire que c’est le client lui-même qui fraude, à condition d’en informer par écrit l’autorité compétente. Le communiqué de la Cour mentionne une seule exception, quand certains titres en annoncent deux.
- Si la banque invoque une négligence grave, c’est à elle de la prouver
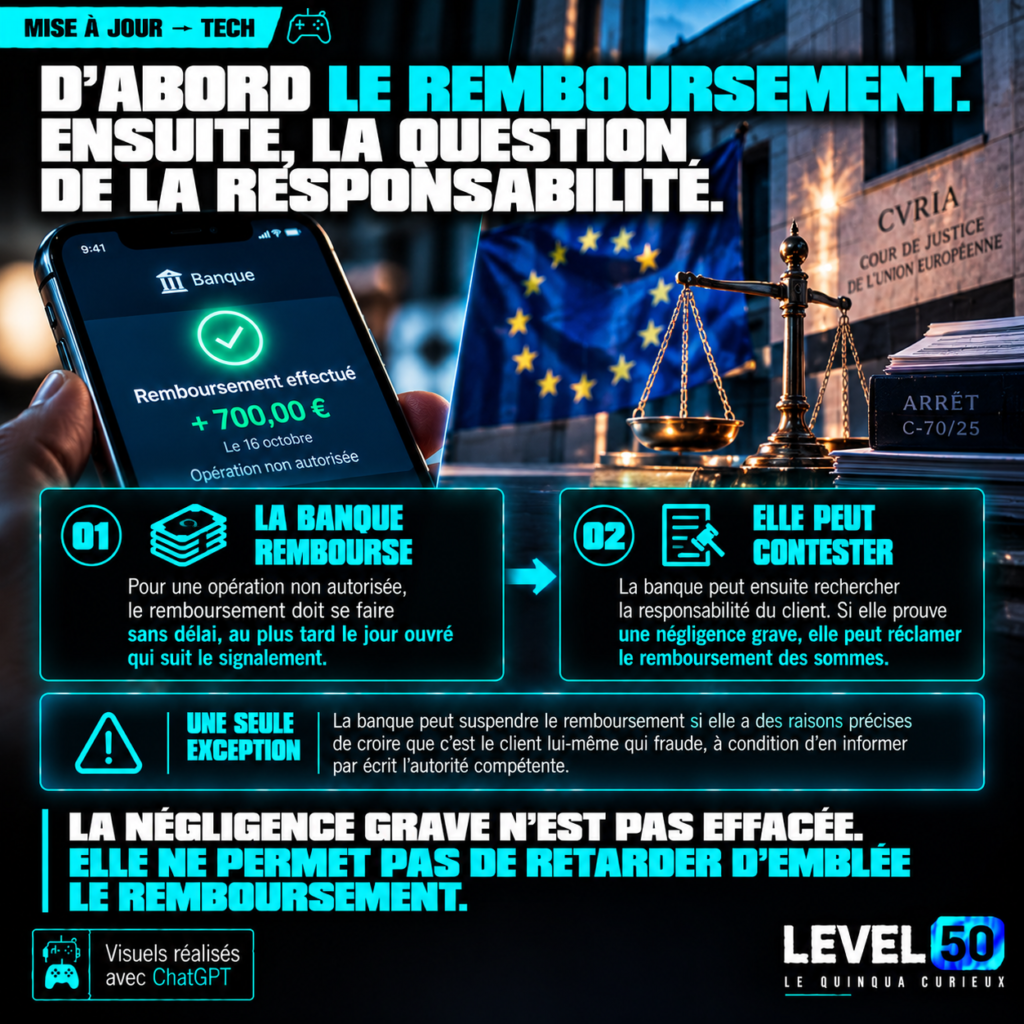
Le juge sépare deux temps : la restitution immédiate, puis le débat sur la responsabilité réelle du client. Ce second temps vient après. L’avocat général avait indiqué en mars que, si le client refuse de rendre les sommes, c’est à la banque de l’attaquer en justice.
Ce que l’arrêt ne dit pas
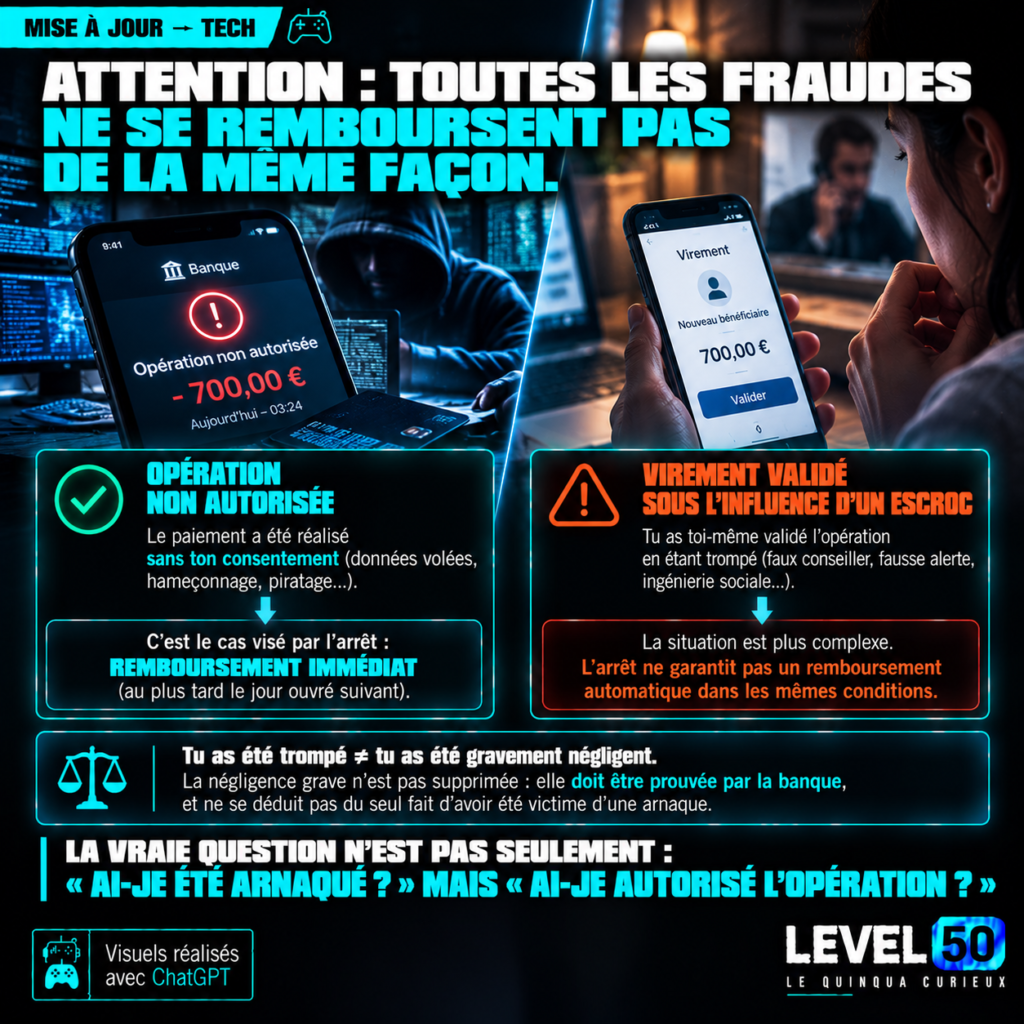
Il n’ouvre pas un droit à compensation pour toute arnaque. Il vise les opérations non autorisées. Quand la victime valide elle-même un virement, un cabinet d’avocats parisien souligne que le mécanisme ne s’applique pas de la même façon. Les arnaques au faux conseiller, où la victime valide sous influence, se situent près de cette frontière, que l’arrêt ne trace pas. En France, un député rappelle dans une question écrite que la Cour de cassation exige déjà une négligence grave strictement caractérisée, qui ne se déduit pas du seul fait d’avoir été trompé. La négligence grave n’est donc pas supprimée : elle sert ensuite à répartir les pertes.
En France, la règle existait déjà
Le droit français contenait déjà cette obligation, à l’article L. 133-18 du Code monétaire et financier. Dans la pratique, des députés ont signalé au gouvernement que les banques opposent encore très souvent des refus, justifiés par la négligence du client. Ce que l’arrêt retire : la possibilité de s’appuyer sur ce reproche pour refuser d’emblée de rembourser.
Si tu es victime
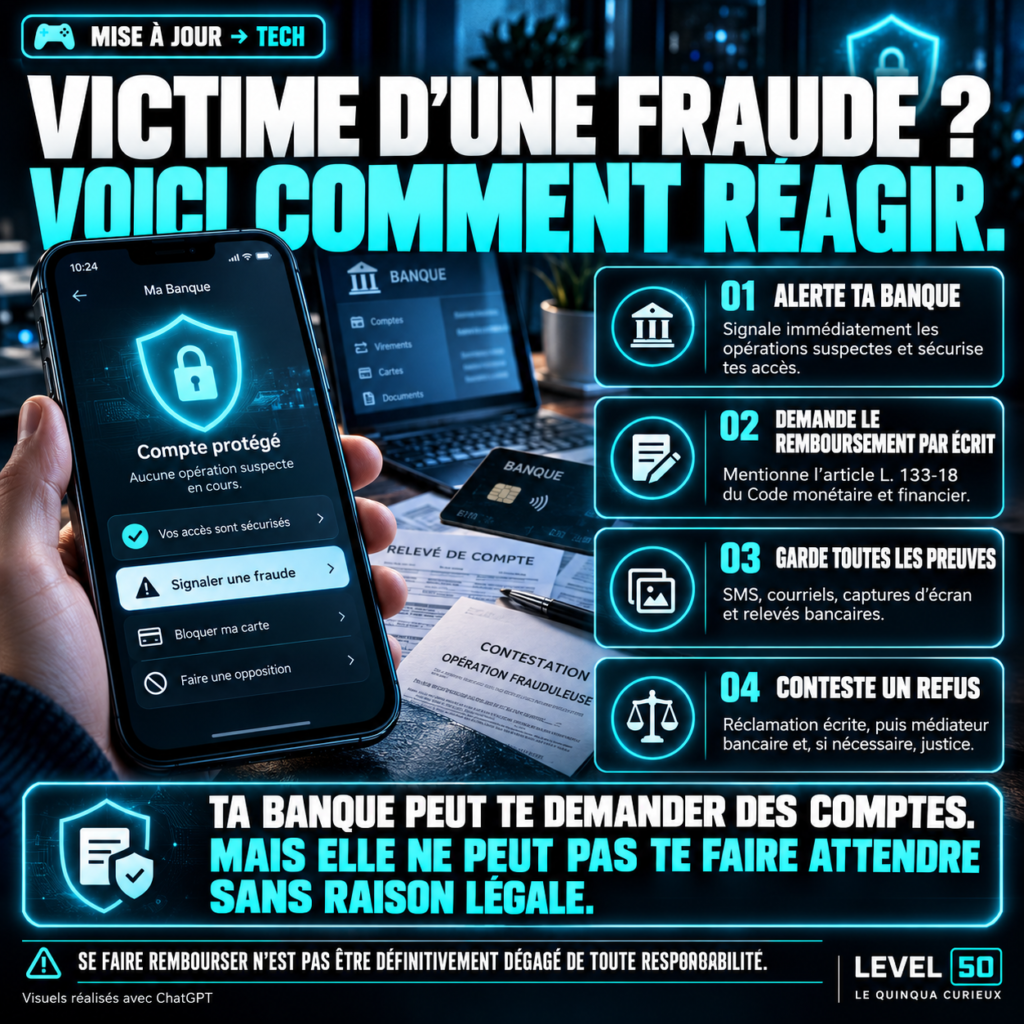
- Préviens ta banque sans attendre et bloque ta carte ou tes accès. Le délai maximal est de 13 mois après le débit, mais mieux vaut agir tout de suite.
- Demande le remboursement par écrit. Des avocats conseillent de citer l’article L. 133-18 et l’arrêt dans ta lettre.
- Conserve tout : SMS, mails, captures d’écran, historique des opérations.
- Si la banque refuse : réclamation auprès de l’agence et du service clients, puis médiateur de la banque, puis justice.
Ce texte n’est pas un avis juridique.
Ce qu’il faut retenir
Une bonne décision, sur un point précis : le calendrier. Les banques perdent un réflexe commode : répondre non et laisser la victime prouver qu’elle n’a rien à se reprocher. En principe, ton compte ne reste plus vidé pendant qu’elles instruisent ton dossier. Reste à voir si la pratique suivra, car les refus sont aujourd’hui fréquents. Mais récupérer l’argent n’est pas être blanchi : si la banque prouve une négligence grave, la facture peut te revenir, et des députés dénoncent déjà l’usage extensif de cette notion. Le vrai test viendra des prochains mois : comment les banques et les tribunaux français appliqueront l’arrêt.
Sources : Cour de justice de l’UE, communiqué de presse n° 147/26, « Services de paiement : la négligence grave du client ne dispense pas le prestataire de services de paiement du remboursement immédiat du montant d’une opération de paiement non autorisée » (affaire C-70/25, 15 octobre 2026) — Cour de justice de l’UE, communiqué sur les conclusions de l’avocat général, affaire C-70/25 (5 mars 2026) — Agence Europe, « Une banque doit rembourser immédiatement un client lors d’une opération de paiement non autorisée, y compris en cas de négligence grave, estime la CJUE » — Business Times, « Fraude bancaire : ce que change la CJUE pour les victimes » — Entrevue, « Arnaques en ligne : la justice européenne oblige les banques à rembourser leurs clients, même négligents » — Politique Matin, « La CJUE oblige les banques à rembourser les victimes d’arnaques » — 01net, « Arnaques en ligne : les banques devront désormais rembourser les victimes, même en cas de négligence grave » (titre et début lus via ta capture) — Cabinet Kohen, « Fraude au président : votre entreprise a ordonné le virement, la banque doit-elle rembourser et que faire pour récupérer les fonds ? » — Me Gauriat, consultation.avocat.fr, « Phishing : la CJUE impose à la banque de rembourser d’abord, et de discuter ensuite » — Assemblée nationale, question écrite n° 14037, « Protection des victimes face aux fraudes bancaires » — Assemblée nationale, question écrite n° 9572, « Notion de faute grave entre les établissements bancaires et leurs clients » — Assemblée nationale, réponse ministérielle à la question écrite n° 5255 (16e législature)
Level 50, la mise à jour pour rester connecté.